
中国国家统计局十月二十七日公布,九月规模以上工业企业利润较去年同期增加百分之十四点四,高于八月的百分之四点二;今年一至九月累计利润年增百分之十五点五。表面上看,获利增速加快似乎代表工业部门改善,但中央社与路透社均指出,不同行业之间的差距仍然明显。电子与能源相关产业受人工智能需求及价格因素带动,部分传统制造业则持续承压,形成不均衡的复苏格局。
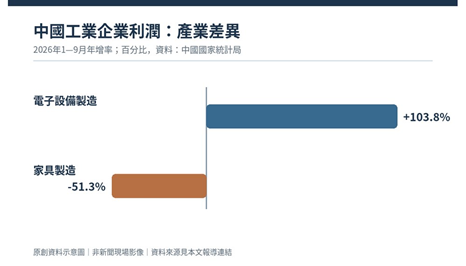
官方数据显示,前九个月计算机、通讯与其他电子设备制造业利润年增约百分之一百零三点八,家具制造业则下滑约百分之五十一点三。这两组数字的反差,提醒读者不能以单一总体增幅概括所有工厂的处境。电子供应链可能受惠于全球人工智能设备投资,而家具等依赖房地产、居民消费及外部订单的行业,面临不同的需求条件。
价格也是影响企业账面利润的重要因素。报导提到,九月工业生产者出厂价格年增百分之五,能源价格上升与部分原材料成本变化,可能推高相关企业收入与利润。然而,价格上涨并不必然意味实际销售数量增加;如果原材料成本同步提高,下游企业甚至可能面临利润被挤压。分析企业获利时,应同时检查价格、销量、成本与产业结构。
中国第三季经济成长率约百分之四点五,官方年度目标区间为百分之四点五至五。总体成长接近目标,不代表内需与民营企业信心已全面恢复。企业获利高度集中于少数领域,可能让不同地区、不同技能劳工与中小企业感受到截然不同的景气。这种分化对就业、投资与地方财政都有潜在影响,但目前的利润统计不足以直接推估失业人数或家庭所得变化。
后续最值得观察的是工业利润增长能否扩散到更多行业、企业是否增加固定资产投资,以及国内需求能否支撑长期成长。若人工智能投资放缓或外部贸易限制扩大,依赖少数高成长产业的风险可能升高;反之,若传统产业需求回升,复苏结构将更稳健。这些都是可能情境,并非已发生的结果。
