
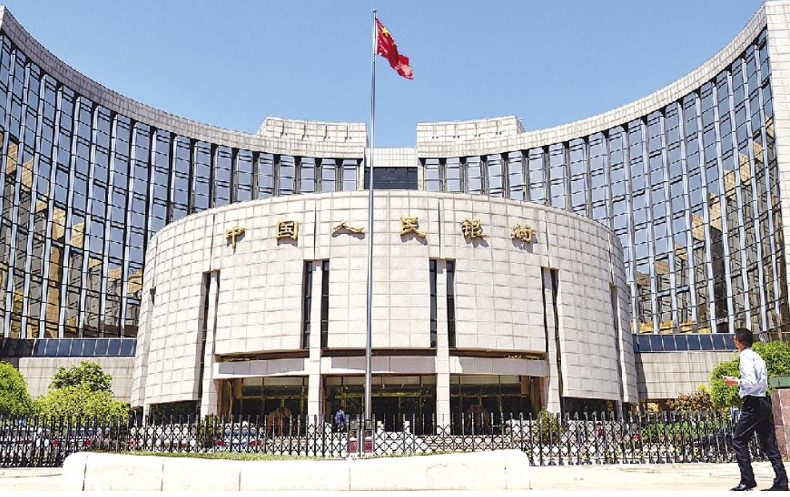
中国人民银行宣布,自十一月二日起于每个工作日进行隔夜逆回购操作招标,采固定利率与数量招标方式,当时公布的操作利率为百分之一点二五。中央社十一月一日晚间引述中国财经媒体指出,这是公开市场操作工具的制度调整,目的之一是使短期资金供给更加规律。因为操作期限及利率参照架构变动,市场也开始讨论是否代表货币政策转向。
所谓隔夜逆回购,是央行短期向金融体系提供流动性的工具,交易到期后资金收回。相较于较长期限的操作,隔夜工具更贴近银行每日结算、月底、缴税和跨期资金需要。当资金短缺推升短期利率,市场可能放大波动;常态化隔夜工具有助管理这类波动,但具体效果取决于招标数量、金融机构需求与操作是否持续。
中国研究机构提醒,不宜把七天期政策利率转为隔夜利率的技术调整,直接视为央行对整体经济全面降息。利率政策是否更宽松,仍要看市场利率、实际融资成本、信用扩张与相关公告。金融新闻特别容易把不同期限、不同用途的利率混为一谈,导致读者误以为每一项操作都会直接降低房贷或企业贷款利率。
后续应观察隔夜市场利率与政策利率的偏离幅度、操作量及流动性供需是否改善,也须注意本项制度变化与同日市场稳定会议传闻并非同一件政策。把两者分开,才能看清中央银行是在改善日常货币市场机制,还是另外提出更具方向性的经济刺激措施。
