
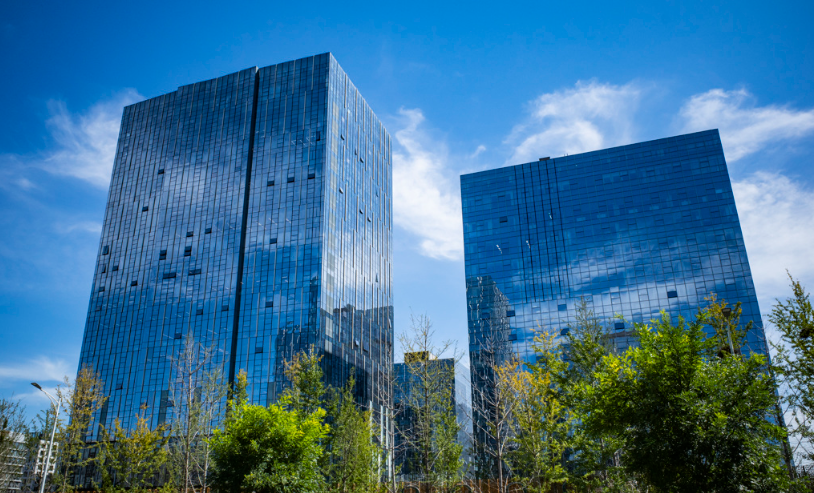
北京商用办公楼市场持续承受供给与需求失衡压力。中央社十一月一日援引房地产顾问数据指出,北京甲级商办今年第三季平均租金约为每平方公尺人民币一百九十八元,相较二○一八年同期三百八十九元的高点,下跌约百分之四十九点一。这是特定市场和期间的比较,不能直接套用到全中国所有写字楼或住宅市场。
不同商圈的表现分化明显。北京核心商业区CBD办公室空置率报导达百分之二十点四,中关村则因科技及人工智能企业需求,空置率相对较低,约百分之五点六。中关村的需求集中于研发、芯片及相关产业群聚,因此不能因少数科技公司扩租,就认定所有传统商业区的闲置问题已解决。
租金下行可能带来租户节省营运成本的好处,但对持有大楼的业主、商用不动产基金与金融机构,则可能造成收益和资产估值压力。若空置率持续偏高,业主或需调整租赁条件、增加装修补助或改变用途。另一方面,人工智能产业的新需求可能集中在少数交通便利、靠近人才和研发资源的地点,使市场呈现强弱分化,而非全面同步复苏。
后续应比较不同区域的实际成交租金、新租约数量、企业搬迁与业主财务状况,同时观察科技产业扩张是否创造可持续的工作机会。当租金下跌与空置率上升并存时,不能只看建筑新旧,也必须理解中国企业投资、城市产业结构和金融风险偏好的变化。
经济数据的变化要看比较基准、统计期间及不同市场之间的差异;单一月度数据可能受季节、假期或市场心理影响。政策工具也存在实施与传导时间,任何成效都应与后续可核实的数字相互验证,不能只凭政策发布推定景气转折。
