
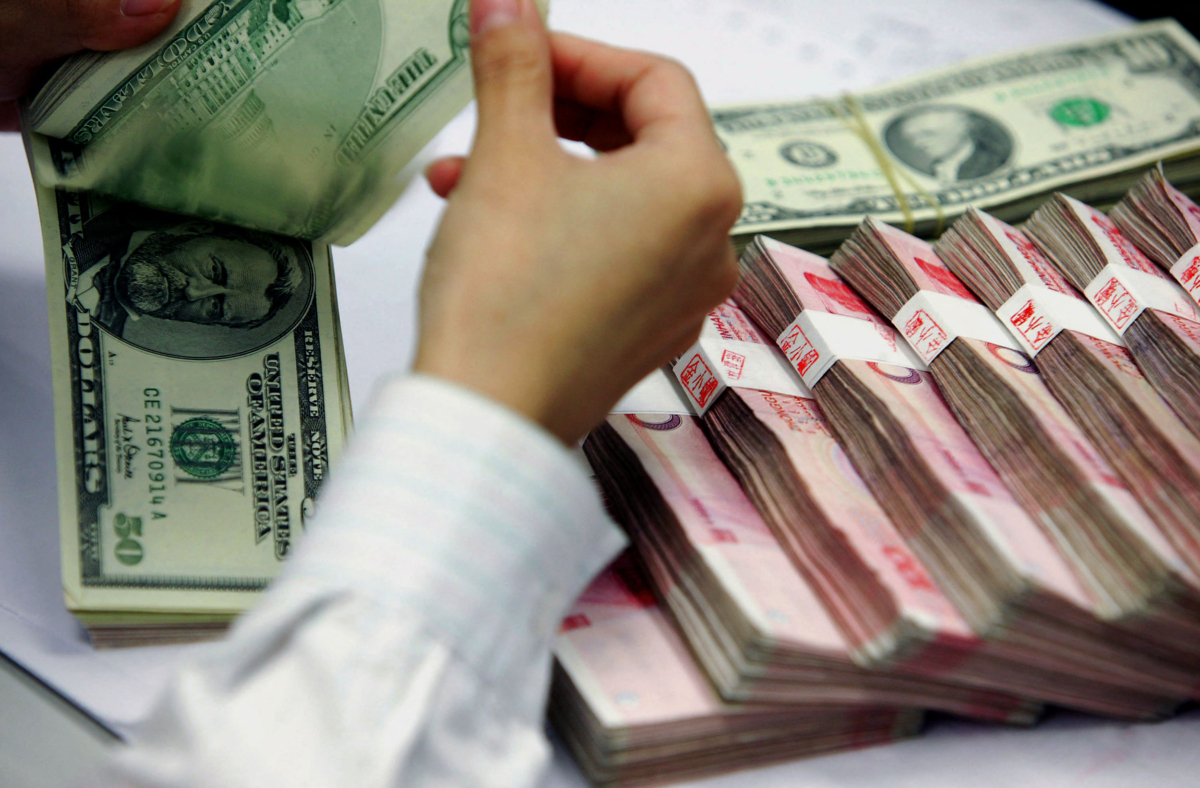

今年以來,人民幣匯率雖有所走強,但多個機構與國際組織仍評估其處於顯著低估狀態。中共一方面承受美國與歐洲要求人民幣升值的壓力,另一方面又擔憂匯率若持續上漲,將進一步打擊出口商、拖累經濟成長與就業。
人民幣兌美元今年以來已升值近5%,兌歐元則升值約9%。對出口企業而言,匯率變動正迅速侵蝕原本有限的利潤。
浙江東部寧波騰盛服裝有限公司負責人陳立峰表示,該公司向歐洲出口服裝,近期人民幣走強使產品價格變得過高,幾乎吃掉所有利潤空間。他說,匯率變化已影響接單能力,企業幾乎無利可圖;若人民幣繼續升值,公司恐怕難以維持經營。
這也反映出中共決策者面臨的兩難。歐洲領導人與國際貨幣基金組織(IMF)官員認為,人民幣被低估使中國出口商取得不公平優勢;但北京則憂慮,匯率快速走高會擠壓出口業者微薄的獲利,危及就業崗位。在內需依然疲弱之際,出口仍是經濟成長少數相對可靠的動力之一。
多數分析師預期,北京將以漸進措施放慢人民幣升值速度,但幾乎無人預測貨幣政策會出現根本改變。這意味著,中國與要求人民幣升值的貿易夥伴之間,進一步發生摩擦的風險正在升高。
本週二,中共央行宣布提高金融機構的外匯存款準備金率,釋放出官方對人民幣快速升值感到不安的訊號。
出口企業利潤受到壓縮,也被視為北京可能抵制歐洲「貨幣外交」訴求的原因之一。歐洲提出的構想,類似1985年美國、日本、德國與法國簽訂的《廣場協議》;該協議曾使美元匯率大幅走低。
中國學者長期將《廣場協議》視為美國施壓的結果,並認為它導致日本陷入數十年經濟停滯。不過,協議的其他簽署國並未遭遇相同結果。
高盛預測,未來12個月人民幣兌美元匯率將由目前約6.70升至6.40。
低附加值出口業受衝擊更大
人民幣升值對紡織、家電等低附加值出口產業的衝擊尤其明顯。這些勞動密集型行業相較於人工智能(AI)相關製造業,更難承受匯率升值帶來的壓力。
上海高級金融學院金融學講席教授朱寧指出,這類出口企業可能被迫縮小規模與裁員,進一步損害國內消費。
不過,即使是高附加值產業,利潤率同樣偏低。由於國內需求疲軟,生產商必須以壓低利潤的方式赴海外爭取市占率。
對5,209家市值至少1億美元的中國上市公司所作分析顯示,這些公司在今年上半年的淨利潤率中位數為4.9%;相較之下,全球9,733家同類競爭企業的淨利潤率中位數為8.9%。
法國外貿銀行(Natixis)研究則顯示,在電動車、電池、太陽能與風能設備、半導體等被北京列為未來戰略產業的領域,利潤率僅為2%。分析師指出,這些數據部分受惠於低利率環境,而且改善主要來自削減成本,而非營收成長。
該報告指出,被寄予厚望、用以支撐中國未來成長模式的行業,其財務穩健性在很大程度上仍須依賴央行,與其原本應取代的舊產業並無本質差異。
標準銀行(Standard Bank)估算,人民幣實際有效匯率(REER)每升值1%,出口企業平均利潤率將下降約30個基點。實際有效匯率是指經通膨調整後,人民幣相對於貿易夥伴國貨幣的匯率。
福建和盛塑業有限公司董事長陳秀俊表示,國內產能過剩與惡性競爭迫使公司轉往海外尋找客戶,但進入海外市場後,仍得面對人民幣升值的壓力。他說:「根本無處可躲。」
人民幣低估爭議持續
IMF今年7月表示,人民幣實際有效匯率被低估17.3%至25.3%。德國總理梅爾茨(Friedrich Merz)則認為,低估幅度約為25%至30%。儘管人民幣此後走強,國際清算銀行(BIS)數據顯示,截至9月,人民幣實際有效匯率仍較2022年3月高點低約14%。
人民幣實際有效匯率下滑之際,正值西方決策者所稱的「中國衝擊2.0」(China Shock 2.0)。也就是中國出口產品日益高端化,西方認為此趨勢正威脅本土產業及就業機會。
與丈夫共同經營杭州振宇金屬製品有限公司的胡遠芳表示,若人民幣進一步升值,她可能必須調高產品價格,但並不希望如此,因為漲價可能影響銷售。
她說,客戶最多可能只接受約2%的漲價幅度,因此雙方須協商如何填補其餘差額。可採取的做法包括企業自行吸收部分損失,或改用成本較低的原材料及包裝材料。
溫州一家衛浴工廠的邱姓老闆則表示,製造商正遭遇多重財務壓力。人民幣升值,加上稅務、社會保障及勞動法規的合規要求日益嚴格,持續侵蝕企業所剩不多的利潤。
他表示,企業的利潤空間已被壓縮到極限。
