
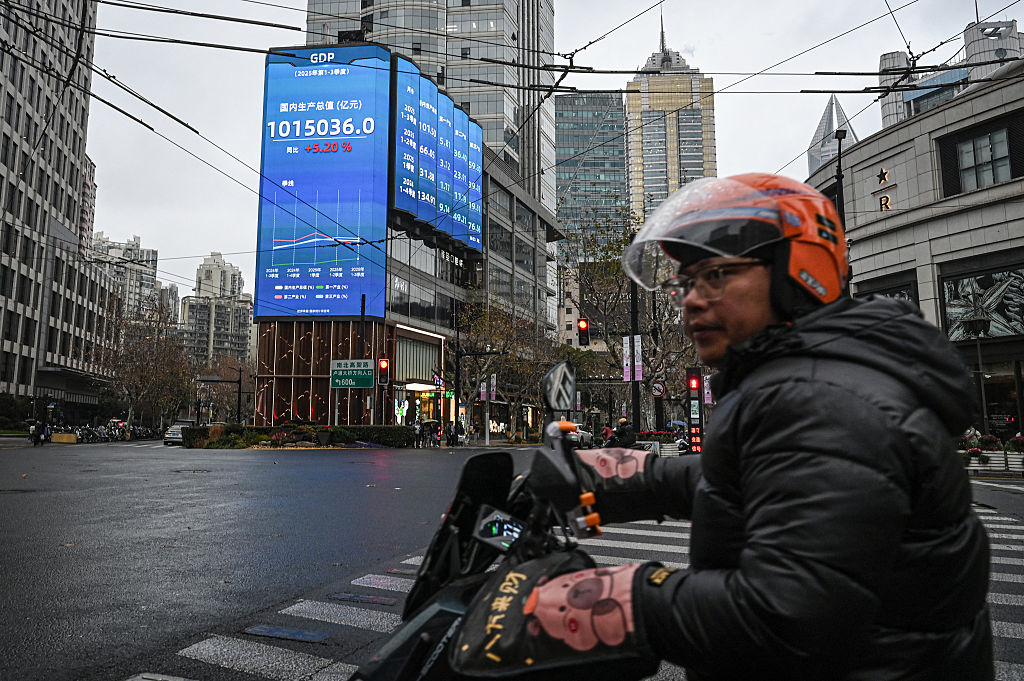
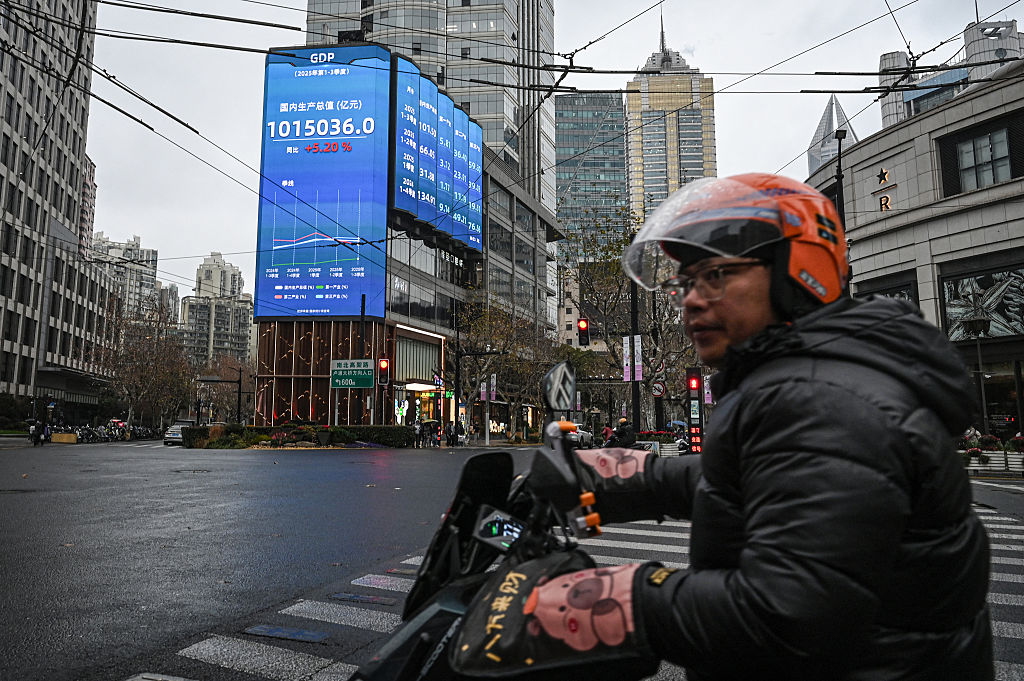
中國官方11月9日公布的數據顯示,2026年10月全國居民消費價格指數(CPI)年增0.7%,低於市場預期的0.8%,也較9月的0.9%回落,創下近三個月新低。8月CPI年增幅則為0.8%。
10月CPI月增率由9月的上漲0.2%轉為持平,顯示消費市場仍缺乏明顯的物價上漲動力。在經濟持續承壓、居民收入成長乏力及消費信心不足的情況下,國內需求維持低迷。
食品價格下跌拖累整體物價
按類別觀察,城市與農村CPI年增幅均為0.7%;食品價格年減2.9%,非食品價格年增1.5%;消費品價格上漲0.8%,服務價格上漲0.7%。
食品價格走低是整體CPI漲幅回落的重要因素。10月食品煙酒及在外餐飲類價格年減1.6%,約使CPI下降0.48個百分點。
- 鮮菜價格年減16.9%,約使CPI下降0.31個百分點。
- 鮮果價格年減3.8%,約使CPI下降0.07個百分點。
- 畜肉類價格年減2.7%,約使CPI下降0.11個百分點,其中豬肉價格下跌8.6%。
- 蛋類價格則年增10.1%,約推升CPI 0.05個百分點。
就月增率而言,10月工業消費品價格上漲0.3%;服務價格由9月下跌0.2%轉為上漲0.1%;食品價格則由9月上漲0.4%轉為下跌1%。
食品價格普遍回落,反映部分日常消費品價格承受壓力。儘管單月食品價格變化亦受到季節性供需因素影響,但若結合核心通膨走勢及整體消費表現,居民需求不足的問題仍受到關注。
生產端與消費端物價走勢分化
與CPI漲幅縮小相對的是,10月中國生產者價格指數(PPI)年增5.7%,為2022年6月以來最高水準,不僅高於9月的5.0%,也超過市場預期的5.3%。
PPI明顯攀升、CPI卻持續偏低,反映生產端與消費端價格走勢出現分化。國際能源價格上漲,推高煤炭、石油、天然氣及化工等產業的生產成本;但在國內終端需求不足的情況下,企業難以將上游成本增加完全轉嫁給消費者,使生產成本與終端售價之間的差距擴大,進一步增加企業經營壓力。
這種差距擴大也反映中國經濟面臨的結構性矛盾。相關挑戰不僅在於擴大生產或刺激投資,也涉及如何恢復居民收入成長、改善就業預期,以及重新建立消費者對未來經濟的信心。
