
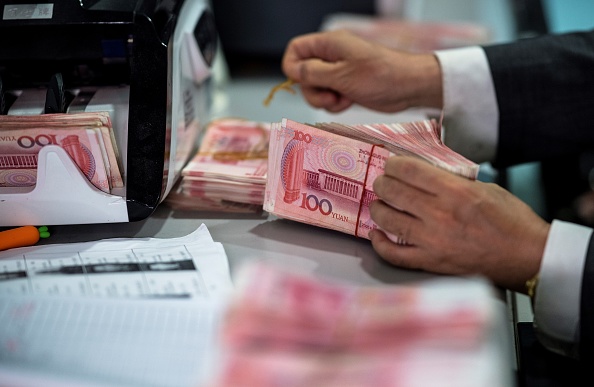

中國內需持續疲弱、消費表現低迷,市場上常見「民眾有錢卻不敢花」的說法。不過,相關研究認為,中國居民實際可動用的財富並不算充裕。
經濟學界普遍將目前中國經濟概括為四項分化:生產端相對強勁,需求端則較弱;外部需求展現較強韌性,但內需與消費持續承受下行壓力;新興產業維持較快成長,傳統房地產全產業鏈卻較為低迷;此外,一線城市雖然對外開放程度較高、新經濟產業也更集中,消費成長反而弱於低等級城市,形成明顯差異。
自2021年房地產泡沫破裂後,內需疲軟與消費不振等問題持續影響中國經濟。愈來愈多分析人士將中國的情況與日本長期經濟停滯的經驗相提並論,許多經濟權威人士認為,中國正重演「失落的三十年」(lost decades)的軌跡。
中國央行於11月11日公布的第三季貨幣政策執行報告也指出,中國經濟仍面對「供強需弱、結構分化、外部衝擊」等問題與挑戰。
銀行存款結構出現三項變化
該報告顯示,銀行存款結構正發生改變,主要可歸納為三個特徵:
-
包含財政存款在內的對公存款比重相對較高。2026年第三季末,對公存款占比為49.8%,其餘額占比高於美國、日本等經濟體,主要受到機關團體存款及非銀行業金融機構存款影響。
-
非銀行業金融機構存款成長較快,占比顯著上升。自2024年以來,這類存款增長加速;至2026年第三季末,其餘額年增率為19.1%,占各項存款餘額的比重則由2023年底的9%升至11.2%。
-
居民與企業存款呈現一定程度的定期化。企業活期存款餘額占比由2020年底的38.4%降至2026年第三季末的27.9%;居民活期存款餘額占比也從35.3%降至25.4%。
歐美等發達經濟體的存款較多用於交易性資金,因此活期存款占比較高。相較之下,中國定期存款比重偏高。一方面,低利率環境下,民眾較傾向選擇收益較高的定期存款;另一方面,企業、機關團體及非銀行業金融機構持有的定期存款也較多。
中國央行表示,定期存款占比較高的現象,也在一定程度上反映企業與居民的投資、消費意願。
研究:居民金融資產並不寬裕
民間專業智庫「中國金融四十人論壇」(CF40)近期發布第三季《中國宏觀經濟分析報告》,並就內需不振與消費低迷的原因提出分析。
報告認為,中國居民的資金並不充裕。若只看銀行存款,中國目前存款總額已超過170萬億元人民幣,絕對規模高於美國、日本及歐元區;但家庭財富不能僅以現金與存款衡量,還應納入證券資產、養老金及保險。
以家庭金融資產計算,美國人均為35.7萬美元,日本為12.2萬美元,歐元區為9.4萬美元,中國則為2.9萬美元。中國雖有較多存款,但證券、養老金與保險資產較少,合併計算後,居民金融資產並不寬裕。
報告另從可支配收入角度指出,居民消費傾向在疫情期間明顯下降,但其後趨於穩定:每100元人民幣可支配收入中,用於消費的金額約為63至64元人民幣。在分配格局及消費傾向大致不變的情況下,名義國內生產總值(GDP)增速放緩,導致可支配收入增速下降,才是消費增速回落的直接原因。
因此,消費疲弱並非單純因為民眾「捂緊錢袋子」而不願消費。更直接的因素在於收入端變化:經濟結構分化與增速下降,傳導至居民可支配收入成長減慢,進一步限制消費能力的釋放。
